Domain immobilienzwangsverwalter.de kaufen?
Wir ziehen mit dem Projekt
immobilienzwangsverwalter.de um.
Sind Sie am Kauf der Domain
immobilienzwangsverwalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienzwangsverwalter.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Hintzen, Udo: Zwangsvollstreckung, Zwangsversteigerung und ZwangsverwaltungZwangsvollstreckung, Zwangsversteigerung und Zwangsverwaltung , Erfolgreiche Zwangsvollstreckung setzt notwendiges Grundwissen voraus sowie vertiefte Kenntnisse der Rechtsgrundlagen und idealerweise Erfahrungen aus der Praxis. Das in zweiter Auflage von Hintzen/Goldbach/Vuia fortgeführte Handbuch vermittelt dieses Wissen für das gesamte Zwangsvollstreckungsrecht. Der Praxisbezug beginnt schon beim Aufbau, der dem Verfahrensablauf bei Zwangsvollstreckung, Zwangs¬versteigerung und Zwangsverwaltung folgt. Ein besonderer Abschnitt Grundstück und Grundbuch führt in die Grundlagen des Sachen- und materiellen wie formellen Grundbuchrechts und der Grundstückbewertung ein. Rechtsbehelfe gegen Maßnahmen der Zwangsvollstreckung werden ebenso behandelt wie die Kosten nach GKG und RVG. Mit zahlreichen Praxistipps und rund 50 Mustern inklusive. Die Inhalte im Einzelnen: - Bedeutung und Vorbereitung der Zwangsvollstreckung - Allgemeine Verfahrensvoraussetzungen, unter besonderer Berücksichtigung der Erfordernisse des Elektronischen Rechtsverkehrs - Voraussetzungen der Zwangsvollstreckung - Vollstreckung durch den Gerichtsvollzieher - Verfahren zur Abnahme der Vermögensauskunft und Abgabe der eidesstattlichen Versicherung - Pfändung von Forderungen und Rechten - Vollstreckung wegen Herausgabe, Duldung, Unterlassung sowie der Abgabe von Willenserklärungen - Rechtsbehelfe - Grundstück und Grundbuch - Zwangssicherungshypothek - Zwangsversteigerung - Teilungsversteigerung - Zwangsverwaltung, mit den aktuellen Änderungen zur Vergütung der Zwangsverwalter - Kosten der Zwangsvollstreckung - Muster - Anhang mit einem kommentierten Ausblick auf aktuelle Gesetzesvorhaben o Entwurf eines Gesetzes zur weiteren Digitalisierung der Zwangsvollstreckung, RegE o Entwurf eines Gesetzes zur Bekämpfung missbräuchlicher Ersteigerungen von Schrottimmobilien - Schrottimmobilien-Missbrauchsbekämpfungsgesetz -, RegE o Entwurf eines Gesetzes zur Förderung des Einsatzes von Videokonferenztechnik in der Zivilgerichtsbarkeit und den Fachgerichtsbarkeiten, RegE Die Autoren sind erfahrene Praktiker, publizistisch ausgewiesen und in der Fortbildung tätig. ...für Anwälte, Kreditinstitute, Versicherungen, Inkassodienste, Schuldnerberatung, Privatwirtschaft und öffentliche Hand, ebenso für Richter, Rechtspfleger und Gerichtsvollzieher - last, but not least: für Studium, Referendariat und Fortbildung! , Reflektoren > Beleuchtung , Auflage: 2. völlig neu bearbeitete Auflage 2024, Erscheinungsjahr: 202407, Produktform: Leinen, Autoren: Hintzen, Udo~Goldbach, Rainer~Vuia, Mihai, Auflage: 24002, Auflage/Ausgabe: 2. völlig neu bearbeitete Auflage 2024, Keyword: Handbuch; Zwangsversteigerung; Zwangsverwaltung; Zwangsvollstreckung, Fachschema: Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Versteigerung / Zwangsversteigerung~Zwangsversteigerung~Vollstreckung / Zwangsvollstreckung~Zwangsvollstreckung~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 168, Höhe: 54, Gewicht: 1692, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beck'sches Formularbuch ImmobilienrechtBeck'sches Formularbuch Immobilienrecht , Zum Werk Das Beck'sche Formularbuch Immobilienrecht erschließt das facettenreiche Rechtsgebiet durch zahlreiche kommentierte Vertrags- und Erklärungsmuster für alle einschlägigen Sachverhalte. Umfangreiche Anmerkungen zum materiellen Recht ermöglichen Nutzerinnen und Nutzern die optimale Anpassung des Musters an den eigenen Fall. Alle Formulare werden zum Download bereitgestellt. Das Werk gliedert sich wie folgt: Erwerbsverträge - Grundstückskaufverträge - Grundstücksüberlassung - Bauträgerverträge - Grundstückskaufverträge mit Bauverpflichtung - Immobilienverträge mittels Share-Deals Belastungen des Grundstücks - Verträge und Erklärungen zu Abteilung II - Verträge und Erklärungen zu Abteilung III - Erbbaurechtsverträge Verträge zum Wohnungseigentum Städtebauliche Verträge Immobilienrechtliche Verträge mit internationalem Bezug Vorteile auf einen Blick praxiserprobte Muster zu allen Bereichen des Immobilienrechts von erfahrenen Rechtsanwältinnen und Rechtsanwälten und Notarinnen und Notaren erstellt fachkundig und aktuell kommentiert Zur Neuauflage Die 4. Auflage erhält den Rechtsstand Januar 2023. Neben der immobilienrechtlichen Rechtsprechung der vergangenen Jahre werden selbstverständlich auch alle gesetzlichen Reformen wie zB die neue Grundsteuer 2023 eingearbeitet. Einige neue Autorinnen und Autoren bringen frische Ideen und neue Muster in das bewährte Werk ein. Zielgruppe Für Rechtsanwaltschaft, Notariate, Syndikusanwaltschaft, Justiz und Verwaltung. , Reflektoren > Beleuchtung , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20230811, Produktform: Leinen, Redaktion: Weise, Stefan~Forst, Stephan Philipp~Frense, Astrid, Auflage: 23004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 980, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Grunderwerbsteuer; Wohnungseigentumsrecht; Grundstückskauf; Grundstücksrecht; Immobilienkauf; Bauträgervertrag; Grundstücksüberlassung; Grundstücksbelastung, Fachschema: Deutschland~Immobilienrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 980, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 245, Breite: 171, Höhe: 47, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 4184947 A2358183, Vorgänger EAN: 9783406714504 9783406643309 9783406474811, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 926940169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
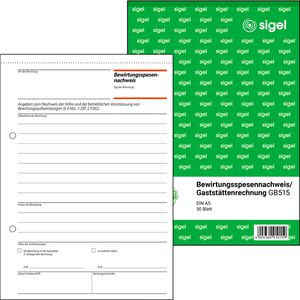
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt4,40 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
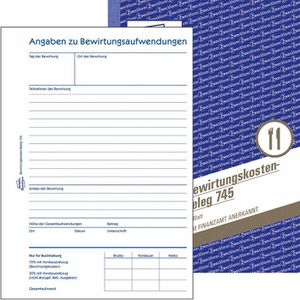
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,32 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hintzen, Udo: Zwangsvollstreckung, Zwangsversteigerung und ZwangsverwaltungZwangsvollstreckung, Zwangsversteigerung und Zwangsverwaltung , Erfolgreiche Zwangsvollstreckung setzt notwendiges Grundwissen voraus sowie vertiefte Kenntnisse der Rechtsgrundlagen und idealerweise Erfahrungen aus der Praxis. Das in zweiter Auflage von Hintzen/Goldbach/Vuia fortgeführte Handbuch vermittelt dieses Wissen für das gesamte Zwangsvollstreckungsrecht. Der Praxisbezug beginnt schon beim Aufbau, der dem Verfahrensablauf bei Zwangsvollstreckung, Zwangs¬versteigerung und Zwangsverwaltung folgt. Ein besonderer Abschnitt Grundstück und Grundbuch führt in die Grundlagen des Sachen- und materiellen wie formellen Grundbuchrechts und der Grundstückbewertung ein. Rechtsbehelfe gegen Maßnahmen der Zwangsvollstreckung werden ebenso behandelt wie die Kosten nach GKG und RVG. Mit zahlreichen Praxistipps und rund 50 Mustern inklusive. Die Inhalte im Einzelnen: - Bedeutung und Vorbereitung der Zwangsvollstreckung - Allgemeine Verfahrensvoraussetzungen, unter besonderer Berücksichtigung der Erfordernisse des Elektronischen Rechtsverkehrs - Voraussetzungen der Zwangsvollstreckung - Vollstreckung durch den Gerichtsvollzieher - Verfahren zur Abnahme der Vermögensauskunft und Abgabe der eidesstattlichen Versicherung - Pfändung von Forderungen und Rechten - Vollstreckung wegen Herausgabe, Duldung, Unterlassung sowie der Abgabe von Willenserklärungen - Rechtsbehelfe - Grundstück und Grundbuch - Zwangssicherungshypothek - Zwangsversteigerung - Teilungsversteigerung - Zwangsverwaltung, mit den aktuellen Änderungen zur Vergütung der Zwangsverwalter - Kosten der Zwangsvollstreckung - Muster - Anhang mit einem kommentierten Ausblick auf aktuelle Gesetzesvorhaben o Entwurf eines Gesetzes zur weiteren Digitalisierung der Zwangsvollstreckung, RegE o Entwurf eines Gesetzes zur Bekämpfung missbräuchlicher Ersteigerungen von Schrottimmobilien - Schrottimmobilien-Missbrauchsbekämpfungsgesetz -, RegE o Entwurf eines Gesetzes zur Förderung des Einsatzes von Videokonferenztechnik in der Zivilgerichtsbarkeit und den Fachgerichtsbarkeiten, RegE Die Autoren sind erfahrene Praktiker, publizistisch ausgewiesen und in der Fortbildung tätig. ...für Anwälte, Kreditinstitute, Versicherungen, Inkassodienste, Schuldnerberatung, Privatwirtschaft und öffentliche Hand, ebenso für Richter, Rechtspfleger und Gerichtsvollzieher - last, but not least: für Studium, Referendariat und Fortbildung! , Reflektoren > Beleuchtung , Auflage: 2. völlig neu bearbeitete Auflage 2024, Erscheinungsjahr: 202407, Produktform: Leinen, Autoren: Hintzen, Udo~Goldbach, Rainer~Vuia, Mihai, Auflage: 24002, Auflage/Ausgabe: 2. völlig neu bearbeitete Auflage 2024, Keyword: Handbuch; Zwangsversteigerung; Zwangsverwaltung; Zwangsvollstreckung, Fachschema: Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Versteigerung / Zwangsversteigerung~Zwangsversteigerung~Vollstreckung / Zwangsvollstreckung~Zwangsvollstreckung~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 168, Höhe: 54, Gewicht: 1692, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beck'sches Formularbuch ImmobilienrechtBeck'sches Formularbuch Immobilienrecht , Zum Werk Das Beck'sche Formularbuch Immobilienrecht erschließt das facettenreiche Rechtsgebiet durch zahlreiche kommentierte Vertrags- und Erklärungsmuster für alle einschlägigen Sachverhalte. Umfangreiche Anmerkungen zum materiellen Recht ermöglichen Nutzerinnen und Nutzern die optimale Anpassung des Musters an den eigenen Fall. Alle Formulare werden zum Download bereitgestellt. Das Werk gliedert sich wie folgt: Erwerbsverträge - Grundstückskaufverträge - Grundstücksüberlassung - Bauträgerverträge - Grundstückskaufverträge mit Bauverpflichtung - Immobilienverträge mittels Share-Deals Belastungen des Grundstücks - Verträge und Erklärungen zu Abteilung II - Verträge und Erklärungen zu Abteilung III - Erbbaurechtsverträge Verträge zum Wohnungseigentum Städtebauliche Verträge Immobilienrechtliche Verträge mit internationalem Bezug Vorteile auf einen Blick praxiserprobte Muster zu allen Bereichen des Immobilienrechts von erfahrenen Rechtsanwältinnen und Rechtsanwälten und Notarinnen und Notaren erstellt fachkundig und aktuell kommentiert Zur Neuauflage Die 4. Auflage erhält den Rechtsstand Januar 2023. Neben der immobilienrechtlichen Rechtsprechung der vergangenen Jahre werden selbstverständlich auch alle gesetzlichen Reformen wie zB die neue Grundsteuer 2023 eingearbeitet. Einige neue Autorinnen und Autoren bringen frische Ideen und neue Muster in das bewährte Werk ein. Zielgruppe Für Rechtsanwaltschaft, Notariate, Syndikusanwaltschaft, Justiz und Verwaltung. , Reflektoren > Beleuchtung , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20230811, Produktform: Leinen, Redaktion: Weise, Stefan~Forst, Stephan Philipp~Frense, Astrid, Auflage: 23004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 980, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Grunderwerbsteuer; Wohnungseigentumsrecht; Grundstückskauf; Grundstücksrecht; Immobilienkauf; Bauträgervertrag; Grundstücksüberlassung; Grundstücksbelastung, Fachschema: Deutschland~Immobilienrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 980, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 245, Breite: 171, Höhe: 47, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 4184947 A2358183, Vorgänger EAN: 9783406714504 9783406643309 9783406474811, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 926940169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.